남 일 같지 않았던 김미려 씨의 2억 전세사기, 제 심장이 다 떨렸습니다
최근 방송에서 개그우먼 김미려 씨가 전세사기로 2억 원을 잃었다가 어렵게 극복한 사연을 보셨나요? 저도 그 영상을 보면서 한참을 멍하니 있었습니다. 저 역시 처음 전세를 구할 때 "설마 나한테 그런 일이 생기겠어?"라는 안일한 생각으로 계약할 뻔했거든요. 하지만 김미려 씨 같은 유명인도 당하는 게 전세사기라는 걸 보고, 이제는 '운'에 맡길 게 아니라 '시스템'으로 내 재산을 지켜야 한다는 걸 뼈저리게 느꼈습니다.
"내 전 재산인 전세금, 남이 지켜주지 않습니다. 내가 직접 보험을 들어야 잠이 오더라고요."
인터넷에 떠도는 뻔한 정보 말고, 제가 직접 HUG 전세보증보험을 신청하면서 겪었던 우여곡절과 '이건 꼭 알아야 한다' 싶은 핵심 정보들만 모아봤습니다. 지금 불안해하고 계신 분들이라면 이 글이 큰 힘이 될 거예요.
가장 먼저 알아야 할 결론: HUG 보증보험은 '선택'이 아닌 '필수'입니다
📌 직접 겪어보고 내린 결론
계약 전 '공시지가 126% 룰'부터 확인하고, 잔금 치르는 날 즉시 가입하세요!
보험료 몇십만 원 아끼려다 수억 원을 날릴 수 있습니다. HUG 전세보증보험은 집주인 동의 없이도 가능하니 망설이지 마세요.
제가 직접 해보니 가장 중요한 건 속도입니다. 임대인이 바뀌거나 집값이 떨어지면 가입 조건이 까다로워질 수 있거든요. 특히 김미려 씨 사례처럼 믿었던 지인이나 중개인도 100% 믿어서는 안 된다는 점, 꼭 기억하세요.
가입하고 싶어도 못 한다? 까다로운 HUG 가입 조건 총정리
많은 분이 "돈만 내면 가입되는 거 아니야?"라고 생각하시는데 절대 아닙니다. 저도 처음에 가입하려다가 '공시지가' 때문에 거절당할 뻔했거든요. 현재 HUG 기준이 강화되어 전세가율이 공시지가의 126% 이내여야 합니다.
🅰️ 가입 가능한 경우
공시지가의 126% 이내의 전세금이며, 선순위 채권(융자)이 집값의 60% 이하일 때
🅱️ 가입 거절되는 경우
매매가보다 전세금이 높거나(깡통전세), 등기부에 압류/가압류 등 권리침해가 있는 경우
특히 오피스텔이나 빌라 사시는 분들은 이 126% 룰을 꼭 미리 계산해 보셔야 합니다. 저도 이 수치 맞추느라 계약서 다시 쓸 뻔했거든요. 미리 확인 안 하면 계약금 다 날릴 수 있습니다.
직접 해보니 너무 쉬운 신청 절차 (스마트폰으로 5분!)
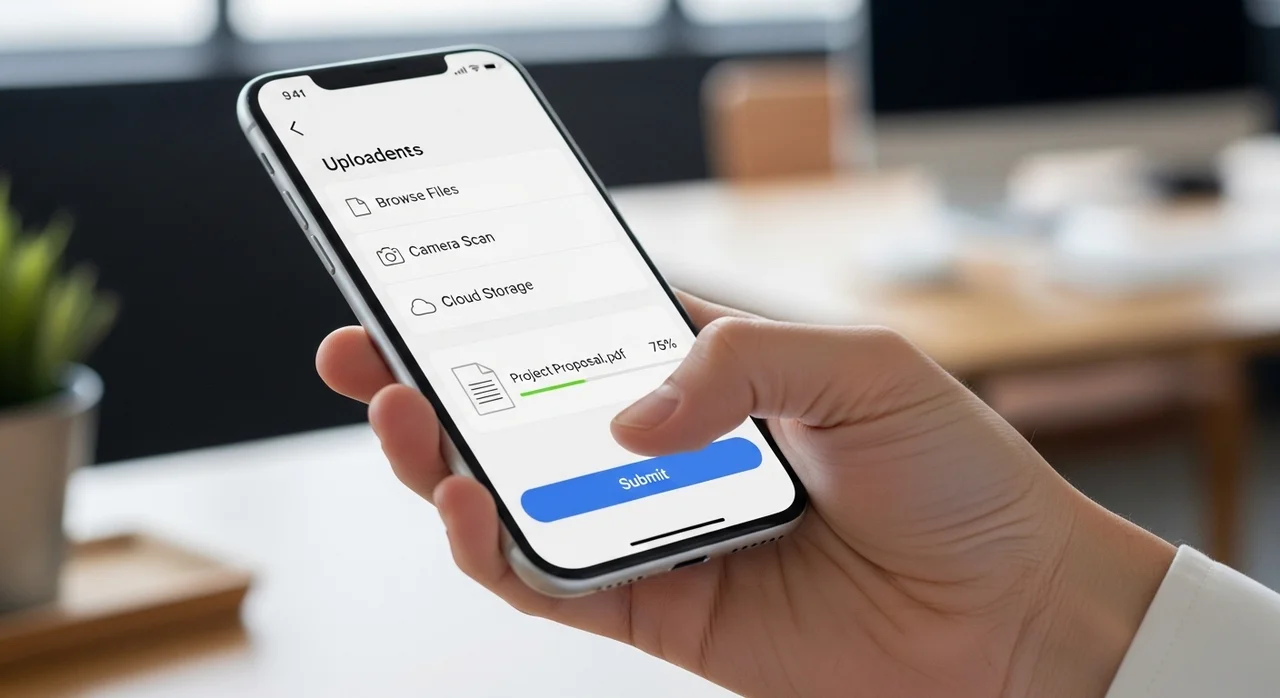
예전에는 공사 방문해서 줄 서고 그랬다는데, 요즘은 세상 좋아졌습니다. 저는 네이버 부동산 앱으로 신청했는데 정말 편하더라고요. 과정을 간단히 요약해 드릴게요.
앱 접속 및 보증 신청 메뉴 선택 (네이버/카카오/HUG 안심전세)
예상 보증료 확인 및 자가진단 (126% 룰 적용)
필요 서류 사진 찍어서 업로드
심사 후 보증료 결제 및 가입 완료
서류만 미리 준비해두면 사실 5분도 안 걸립니다. 다만, 심사 과정에서 보완 요청이 올 수 있으니 알림을 잘 확인하셔야 해요.
이것만은 꼭! 누락하면 가입 안 되는 필수 준비 서류
서류 하나 때문에 다시 신청하는 번거로움을 피하시려면 제가 정리해 드리는 체크리스트를 꼭 확인하세요. 특히 확정일자가 찍힌 계약서는 필수 중의 필수입니다!
- ✔확정일자부 임대차계약서 (공인중개사 날인 필수)
- ✔전세보증금 이체 확인증 (무통장입금증 등)
- ✔주민등록등본 (최근 1개월 이내 발급분)
- ✔전입세대열람내역 (도로명/지번 둘 다 필요!)
💡 경험자만 아는 꿀팁
전입세대열람내역 뗄 때 꼭 '지번' 주소랑 '도로명' 주소 두 장 다 요청하세요. 가끔 하나만 가져가면 서류 미비로 반려되더라고요.
제 경험상 가장 후회했던 실수: 특약을 무시하지 마세요
제가 전세 계약할 때 가장 잘했다고 생각하는 게 바로 '특약'입니다. 김미려 씨도 만약 이 특약이 있었다면 조금 더 수월하지 않았을까 싶어요. 집주인이 보증보험 가입에 협조하지 않거나 가입이 불가능한 집인 경우 계약을 무효로 한다는 문구가 생명줄입니다.
⚠️ 제가 이거 안 했으면 큰일 날 뻔했습니다
계약서에 "임대차 목적물에 대한 보증보험 가입이 불가할 시 본 계약은 무효로 하며, 계약금 전액을 즉시 반환한다"라는 문구를 꼭 넣으세요. 이거 싫어하는 집주인이면 그냥 계약 안 하는 게 답입니다.
내 돈 수억 원이 걸린 일입니다. 상대방 기분 맞춰주다가 내 돈 못 찾으면 아무도 책임져주지 않더라고요. 당당하게 요구하시고, 보험 가입으로 마음 편히 발 뻗고 주무시길 바랍니다.
자주 묻는 질문
집주인이 보증보험 가입을 반대하면 어떡하죠?
예전과 달리 지금은 임대인의 동의가 전혀 필요 없습니다. 임차인이 단독으로 신청할 수 있으니 눈치 보실 필요 없어요. 다만, 보증료 지원 사업 등을 신청할 때는 집주인 확인이 필요할 수 있지만, 기본 가입은 본인 의사만 있으면 됩니다.
보증보험 가입 기간은 언제까지인가요?
잔금 지급일로부터 전세 계약 기간의 2분의 1이 경과하기 전까지 신청해야 합니다. 하지만 저는 최대한 빨리, 가급적 전입신고 한 당일이나 다음 날 바로 신청하시는 걸 강력 추천드립니다.
사회초년생이나 청년은 보증료 할인 혜택이 있나요?
네, 제가 확인해보니 청년(만 19~34세)이나 신혼부부, 저소득층은 보증료를 최대 90%까지 지원해주는 지자체 사업이 많더라고요. '청년 전세보증금 반환보증 보증료 지원'을 꼭 검색해 보세요!
참고자료 및 링크
- HUG 주택도시보증공사 공식 홈페이지 전세보증금반환보증 상품 상세 안내 및 가입 요건 확인
- 국토교통부 안심전세포털 전세사기 예방 및 안심전세 진단 서비스 제공